


Czy ubezpieczenie pokrywa szkody wyrządzone przez kunę? AC, OC i jak zgłosić szkodę

Szkody wyrządzone przez kunę w samochodzie najczęściej pokrywa autocasco (AC), o ile polisa obejmuje działanie zwierząt, natomiast obowiązkowe OC ich nie obejmuje, ponieważ dotyczy szkód wyrządzonych innym uczestnikom ruchu, a nie Twojemu autu. Wszystko zależy od zakresu konkretnej umowy i od zapisów w ogólnych warunkach ubezpieczenia. Poniżej wyjaśniamy, kiedy realnie liczyć na wypłatę, jak zgłosić szkodę i dlaczego samo ubezpieczenie nie chroni przed powtórką, bo znacznie taniej i pewniej jest kunę do auta w ogóle nie wpuścić, na przykład naturalnym odstraszaczem Kunagone.
Czego dowiesz się z artykułu?
- Czy OC pokrywa szkody od kuny?
- Kiedy autocasco pokryje szkody od kuny?
- Na co zwrócić uwagę w OWU?
- Jak zgłosić szkodę od kuny krok po kroku?
- Jak udowodnić, że szkodę wyrządziła kuna?
- Kiedy ubezpieczyciel może odmówić wypłaty?
- A co ze szkodami w domu i na poddaszu?
- Dlaczego lepiej zapobiegać niż liczyć na polisę?
- Najczęściej zadawane pytania
Najważniejsze w skrócie
- OC nie pokrywa szkód od kuny w Twoim aucie, bo chroni poszkodowanych przez Ciebie, a nie Twój pojazd.
- Autocasco zwykle tak, ale tylko jeśli polisa obejmuje szkody wyrządzone przez zwierzęta.
- Decyduje zakres umowy i zapisy w OWU: warto sprawdzić je jeszcze przed szkodą.
- Znaczenie mają też udział własny i amortyzacja części, które obniżają wypłatę.
- Ubezpieczenie zwraca część kosztów, ale nie chroni przed kolejną wizytą kuny.
- Najtańsza jest skuteczna prewencja, bo nie ma ani naprawy, ani zgłaszania szkody.
Czy OC pokrywa szkody od kuny?
Nie. Obowiązkowe ubezpieczenie OC posiadaczy pojazdów chroni osoby, którym wyrządzisz szkodę swoim autem, a nie Twój własny samochód. Skoro to kuna uszkodziła Twoje przewody, nie ma tu żadnego sprawcy z polisą OC, z której można by pokryć naprawę. Z tego powodu w praktyce OC nigdy nie zadziała przy szkodach wyrządzonych przez zwierzęta we własnym pojeździe.
To najczęstsze nieporozumienie wśród kierowców. Sama obecność ważnego OC nie daje żadnej ochrony przed skutkami wizyty kuny pod maską. Jedyną drogą do wypłaty pozostaje dobrowolne autocasco, i to pod warunkiem, że obejmuje ono działanie zwierząt.
Kiedy autocasco pokryje szkody od kuny?
Autocasco pokryje szkody od kuny wtedy, gdy zakres polisy obejmuje szkody wyrządzone przez zwierzęta. Wiele umów AC zawiera taką ochronę, ale nie jest to reguła bezwyjątkowa, dlatego zawsze decyduje treść konkretnej umowy. W jednej polisie przegryzione przewody będą objęte ochroną, a w innej, tańszej i węższej, mogą się w niej nie zmieścić.
Nawet gdy szkoda jest objęta ochroną, wypłata rzadko pokrywa całość kosztów. Wpływ na kwotę mają przede wszystkim:
- udział własny, czyli kwota, którą pokrywasz z własnej kieszeni przy każdej szkodzie,
- amortyzacja części, obniżająca wypłatę o zużycie elementów wymienianych na nowe,
- franszyza integralna, czyli próg, poniżej którego drobne szkody nie są wypłacane,
- limit i zakres ochrony zapisany w umowie oraz w ogólnych warunkach ubezpieczenia.
W efekcie przy niższych szkodach zdarza się, że realna wypłata po odliczeniach jest niewielka, a zgłoszenie i tak zostaje odnotowane w historii ubezpieczenia. Dlatego zanim złożysz wniosek, warto policzyć, czy gra jest warta świeczki.
Na co zwrócić uwagę w OWU?
Ogólne warunki ubezpieczenia to dokument, który realnie decyduje o tym, czy dostaniesz wypłatę. Warto przejrzeć go spokojnie jeszcze przed szkodą, bo po fakcie na zmiany jest już za późno. Zwróć uwagę przede wszystkim na kilka punktów.
| Zapis w OWU | Co warto sprawdzić |
|---|---|
| Zakres ochrony | Czy w katalogu zdarzeń wprost wymieniono szkody wyrządzone przez zwierzęta. |
| Udział własny | Jaką część kosztów pokrywasz sam przy każdej szkodzie. |
| Amortyzacja części | Czy przy naprawie potrącana jest wartość zużycia wymienianych elementów. |
| Franszyza integralna | Od jakiej kwoty szkoda w ogóle jest wypłacana. |
| Wyłączenia odpowiedzialności | Jakie sytuacje pozbawiają Cię prawa do wypłaty, na przykład brak śladów wejścia zwierzęcia. |
| Termin zgłoszenia | Ile dni masz na powiadomienie ubezpieczyciela od wykrycia szkody. |
Jeśli któregoś z tych punktów nie rozumiesz, poproś swojego agenta o wyjaśnienie na piśmie. Konkretna odpowiedź w wiadomości bywa później bardzo pomocna, gdyby doszło do sporu o wypłatę.
Jak zgłosić szkodę od kuny krok po kroku?

- Nie naprawiaj auta od razu. Najpierw udokumentuj szkodę, bo po naprawie trudno cokolwiek udowodnić.
- Zrób zdjęcia i film. Uwiecznij przegryzione przewody, ślady zębów, sierść i odchody w komorze silnika.
- Zajrzyj do OWU. Sprawdź, czy szkody od zwierząt są objęte ochroną i w jakim terminie trzeba je zgłosić.
- Zgłoś szkodę ubezpieczycielowi. Skorzystaj z formularza, infolinii albo aplikacji, zależnie od tego, co udostępnia Twój ubezpieczyciel.
- Opisz zdarzenie rzeczowo. Podaj datę wykrycia, miejsce parkowania i widoczne ślady wskazujące na zwierzę.
- Poczekaj na oględziny. Rzeczoznawca oceni zakres szkody i zakwalifikuje ją do wypłaty.
- Zachowaj kosztorys i faktury. Dokumentacja naprawy przyda się przy rozliczeniu, a także w razie odwołania.
Cała procedura jest prostsza, gdy od początku traktujesz komorę silnika jak miejsce zdarzenia. Im lepsza dokumentacja, tym mniejsze pole do podważenia przyczyny szkody przez ubezpieczyciela.
Jak udowodnić, że szkodę wyrządziła kuna?

Kluczem są ślady typowe dla tego zwierzęcia, a nie dla zwykłego zużycia. Przegryzione przewody mają poszarpane, nierówne końce z widocznymi śladami zębów, co wyraźnie różni się od pękniętej ze starości izolacji. W komorze silnika często zostają też sierść, drobne resztki pokarmu oraz charakterystyczny piżmowy zapach, typowy dla kuny domowej.
Pomaga również kontekst. Jeżeli szkody powtarzają się po parkowaniu w tym samym miejscu albo pojawiają się sezonowo, warto to odnotować, bo wzmacnia wersję o zwierzęciu. Dobrze udokumentowana przyczyna to najlepsza ochrona przed odmową wypłaty, o której piszemy niżej. Rozpoznawanie śladów obecności kuny opisujemy szczegółowo w kompletnym przewodniku o kunach.
Kiedy ubezpieczyciel może odmówić wypłaty?
Najczęstszy powód to brak szkód od zwierząt w zakresie polisy. Jeśli umowa ich nie obejmuje, ubezpieczyciel odmówi wypłaty niezależnie od tego, jak wyraźne są ślady. Dlatego zakres ochrony warto sprawdzić, zanim kuna w ogóle się pojawi.
Do innych sytuacji, w których wypłata bywa obniżona albo odmówiona, należą:
- zbyt późne zgłoszenie szkody, po terminie wskazanym w OWU,
- naprawa wykonana przed oględzinami, przez co nie da się ocenić przyczyny,
- brak przekonujących śladów wskazujących na zwierzę,
- szkoda niższa od franszyzy integralnej,
- wysoki udział własny, który pochłania większość drobnej szkody.
Jeżeli decyzja wydaje Ci się niesłuszna, masz prawo złożyć odwołanie i dołączyć do niego zgromadzoną dokumentację. Właśnie wtedy procentuje staranne udokumentowanie szkody na samym początku.
A co ze szkodami w domu i na poddaszu?
Tutaj sytuacja bywa jeszcze trudniejsza. Szkody w budynku, na przykład zniszczona wełna mineralna, rozgrzebana izolacja czy zabrudzenia od odchodów, teoretycznie mogą mieścić się w ubezpieczeniu nieruchomości, ale wielu ubezpieczycieli traktuje działanie zwierząt jako wyłączenie albo obejmuje je tylko w rozszerzonym zakresie. W standardowej polisie mieszkaniowej takie szkody często w ogóle nie są objęte ochroną.
Zasada pozostaje ta sama co przy aucie: najpierw sprawdź OWU, a dopiero potem licz na wypłatę. W praktyce sporą część kosztów napraw na poddaszu właściciele pokrywają z własnej kieszeni, co dodatkowo przemawia za tym, by nie dopuścić kuny pod dach.
Dlaczego lepiej zapobiegać niż liczyć na polisę?

Ubezpieczenie w najlepszym razie zwróci część kosztów już powstałej szkody, ale nie cofnie unieruchomienia auta, nie odda straconego czasu i nie powstrzyma zwierzęcia przed kolejną wizytą. Kuna jest przywiązana do terytorium i wraca w znane miejsca, więc naprawiony samochód bez zabezpieczenia bywa atakowany ponownie, a każda nowa szkoda to następne zgłoszenie i kolejny udział własny.
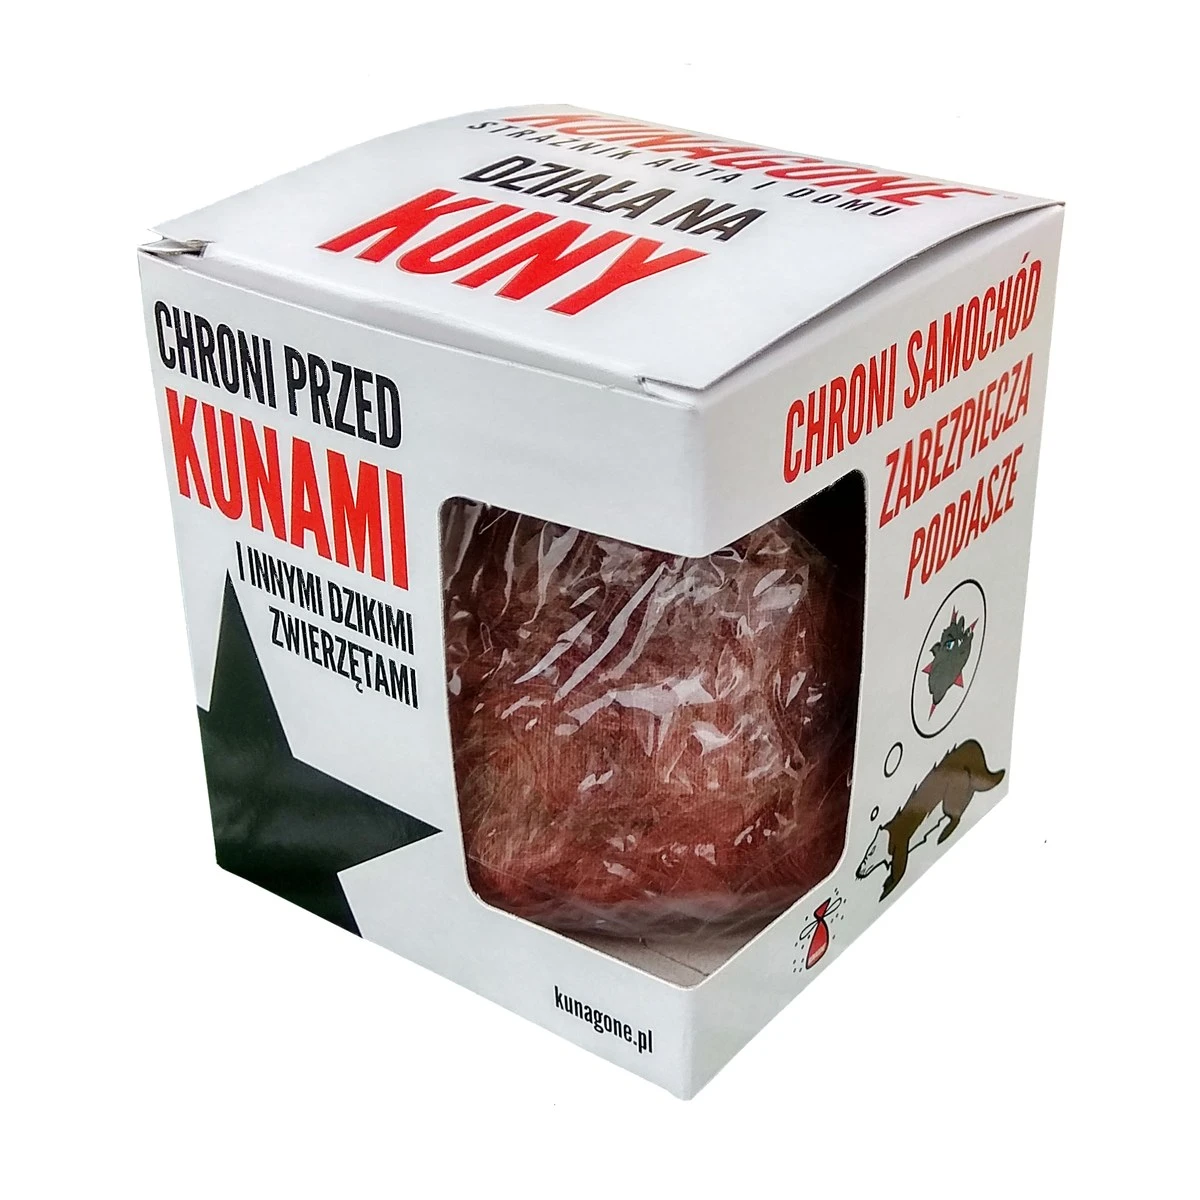
Prewencja rozwiązuje problem u źródła. Zamiast liczyć na wypłatę po fakcie, odbierasz kunie powód do przebywania w komorze silnika i na poddaszu. Naturalny odstraszacz Kunagone działa zapachem mieszanki włosia kilku psów różnych ras. Kuna odbiera ten sygnał jako obecność drapieżnika i wybiera inne miejsce, zamiast walczyć o rewir. Skuteczność potwierdzono w 12-miesięcznych badaniach prowadzonych w domach, w których zwierzęta niszczyły poddasza i komory silnika.
Montaż zajmuje około dwóch minut i nie wymaga narzędzi, a świeży woreczek wystarczy dowieszać co trzy miesiące. W samochodzie umieszczasz woreczek z dala od ruchomych i nagrzewających się części, a na poddaszu dobierasz liczbę sztuk do metrażu. Koszt takiej ochrony jest nieporównywalnie niższy niż udział własny przy jednej naprawie wiązki elektrycznej.
Najczęściej zadawane pytania
Czy OC pokryje przegryzione przez kunę kable?
Nie. OC chroni osoby poszkodowane przez Ciebie w ruchu drogowym, a nie Twój własny pojazd. Przy szkodach wyrządzonych przez kunę we własnym aucie jedyną drogą do wypłaty jest autocasco obejmujące działanie zwierząt.
Czy każde AC obejmuje szkody od kuny?
Nie każde. Wiele polis autocasco obejmuje szkody wyrządzone przez zwierzęta, ale nie jest to reguła bezwyjątkowa. Decyduje zakres konkretnej umowy oraz zapisy w ogólnych warunkach ubezpieczenia, dlatego warto sprawdzić je jeszcze przed szkodą.
Ile czasu mam na zgłoszenie szkody?
Termin określa OWU Twojej polisy i bywa różny u poszczególnych ubezpieczycieli. Najlepiej zgłosić szkodę jak najszybciej po jej wykryciu, jeszcze przed naprawą, żeby nie stracić prawa do wypłaty i umożliwić rzeczoznawcy ocenę przyczyny.
Czy ubezpieczyciel podniesie składkę po takiej szkodzie?
Zgłoszenie szkody z autocasco zostaje odnotowane w historii ubezpieczenia i może wpłynąć na wysokość składki przy kolejnym zawieraniu polisy. Przy drobnych szkodach warto więc policzyć, czy po odliczeniu udziału własnego i amortyzacji wypłata rzeczywiście się opłaca.
Czy szkody w domu od kuny obejmuje ubezpieczenie nieruchomości?
Nie zawsze. Wielu ubezpieczycieli traktuje szkody wyrządzone przez zwierzęta jako wyłączenie albo obejmuje je dopiero w rozszerzonym zakresie polisy. Podobnie jak przy aucie, o wszystkim decyduje treść umowy i ogólnych warunków ubezpieczenia.
Czy Kunagone pomaga uniknąć szkód i zgłoszeń?
Tak, ponieważ działa zapobiegawczo. Kunagone zniechęca kunę do wejścia do komory silnika i na poddasze, dzięki czemu do szkody w ogóle nie dochodzi, a Ty unikasz naprawy, udziału własnego i wpływu zgłoszenia na historię ubezpieczenia.
Jak zabezpieczyć auto i dom odstraszaczem Kunagone?
Skoro ubezpieczenie w najlepszym razie zwróci część kosztów już powstałej szkody, warto do niej po prostu nie dopuścić. Kunagone działa zapobiegawczo i odbiera kunie powód, dla którego wybiera akurat Twoje auto oraz poddasze. Zamontujesz go w kilka minut, bez narzędzi, a zasada jest wszędzie taka sama: woreczek umieszczasz blisko trasy zwierzęcia, ale z dala od źródła zagrożenia.
- W samochodzie umieść woreczek w spokojnym zakątku komory silnika, z dala od elementów ruchomych i mocno nagrzewających się części.
- Na poddaszu dobierz liczbę sztuk do metrażu, tak aby zapach objął całą przestrzeń, a nie tylko okolicę woreczka.
- Przy wejściach takich jak pas podrynnowy, kalenica czy wyloty wentylacji ustaw dodatkowe woreczki, żeby zniechęcić kunę już na progu.
- Dowieszaj świeże woreczki, gdy zapach wyraźnie słabnie, bo tylko świeży sygnał skutecznie utrzymuje barierę.
Taki koszt jest nieporównywalnie niższy niż udział własny przy jednej naprawie wiązki elektrycznej, a do tego oszczędza Ci unieruchomienia auta i całej procedury zgłaszania szkody. Jeśli kuna korzysta jednocześnie z auta i z budynku, zabezpiecz oba miejsca w tym samym czasie, bo inaczej zwierzę po prostu przeniesie się na słabiej chroniony punkt. Więcej praktycznych wskazówek znajdziesz w kompletnym przewodniku o kunach.
Co warto zapamiętać?
Przy szkodach od kuny obowiązkowe OC nie pomaga, a realną ochronę daje wyłącznie autocasco obejmujące działanie zwierząt, i to pomniejszone o udział własny oraz amortyzację. W domu bywa jeszcze trudniej, bo standardowe polisy mieszkaniowe często wyłączają szkody wyrządzone przez zwierzęta. W każdym przypadku to ogólne warunki ubezpieczenia decydują o wypłacie, dlatego warto poznać je zawczasu.
Najpewniejszym rozwiązaniem pozostaje jednak niedopuszczenie do szkody. Zabezpiecz auto i poddasze naturalnym odstraszaczem, zanim kuna wyrządzi kosztowne straty. Sprawdź Kunagone na kuny 1-pak na pojedyncze stanowisko albo Kunagone na kuny 24-pak, gdy chronisz auto i dom jednocześnie.
